Doanh nghiệp nhỏ và vừa (DNNVV) được đặt vào nhóm trọng tâm của kế hoạch cải tổ hoạt động ngân hàng đến năm 2030. Thay vì chỉ đặt mục tiêu tăng khả năng cung ứng tín dụng, Đề án hướng tới thay đổi cả cách ngân hàng đánh giá nhu cầu và khả năng vay vốn của doanh nghiệp.
Đây là điểm đáng chú ý với khu vực DNNVV, vốn có đặc điểm quy mô nhỏ, tài sản bảo đảm hạn chế nhưng nhu cầu vốn phục vụ sản xuất, mở rộng thị trường và tham gia chuỗi cung ứng ngày càng lớn.
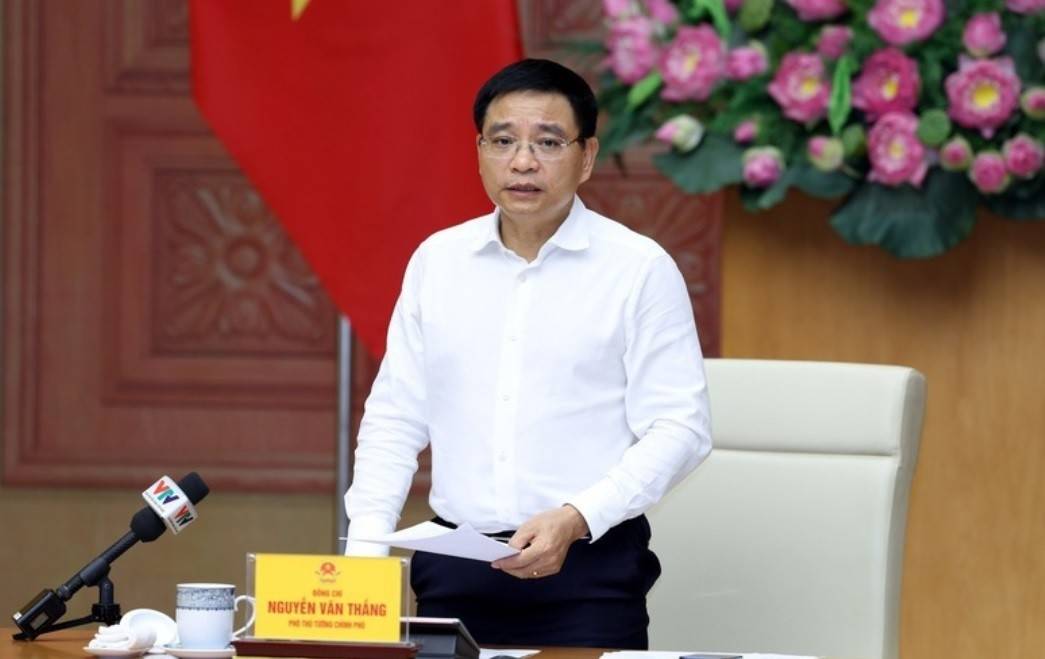
Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký Quyết định số 1809/QĐ-TTg ngày 18/9/2026 phê duyệt Đề án “Tiếp tục hiện đại hóa hệ thống ngân hàng, xử lý các tổ chức tín dụng yếu kém, tăng cường khả năng tiếp cận vốn cho doanh nghiệp, nhất là doanh nghiệp nhỏ và vừa”.
Không chỉ nhìn vào tài sản bảo đảm
Một trong những định hướng đáng chú ý là yêu cầu các tổ chức tín dụng cải tiến quy định nội bộ, cho vay dựa trên phương án sản xuất kinh doanh, phương án mở rộng thị trường đầu ra; cho vay theo chuỗi giá trị, chuỗi cung ứng; cho vay dựa trên dữ liệu thanh toán, dòng tiền và các loại hình tài sản bảo đảm phù hợp pháp luật.
Cách tiếp cận này mở thêm cơ sở để ngân hàng đánh giá khả năng trả nợ từ hoạt động kinh doanh thực tế của doanh nghiệp.
|
Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Việt Nam Nguyễn Văn Thân đề xuất mở rộng các kênh cung ứng vốn cho DNNVV, thay vì phụ thuộc chủ yếu vào ngân hàng thương mại và tài sản bảo đảm truyền thống. Hiệp hội kiến nghị nghiên cứu thí điểm ngân hàng số chuyên doanh cho DNNVV và hộ kinh doanh, đồng thời hoàn thiện khuôn khổ pháp lý để phát triển thêm các tổ chức cho vay không nhận tiền gửi của công chúng. Theo số liệu được công bố, hệ thống tín dụng hiện có 26 tổ chức tín dụng phi ngân hàng, gồm 16 công ty tài chính và 10 công ty cho thuê tài chính. Tuy nhiên, theo đánh giá của Hiệp hội, số lượng này chưa hình thành một thị trường đủ đa dạng các tổ chức cung ứng vốn chuyên biệt cho DNNVV. Một hướng khác được đề xuất là phát triển bao thanh toán, tài trợ khoản phải thu, tài trợ hàng tồn kho, chuỗi cung ứng và cho vay dựa trên dòng tiền. Khi đó, đơn hàng, khoản phải thu và dòng tiền tương lai có thể trở thành cơ sở để thiết kế sản phẩm tín dụng, giảm sự phụ thuộc vào bất động sản hoặc máy móc cố định. |
Với DNNVV, đây là vấn đề có ý nghĩa trực tiếp. Một doanh nghiệp có đơn hàng, dòng tiền ổn định hoặc tham gia chuỗi cung ứng nhưng không sở hữu nhiều tài sản có giá trị vẫn có thể có nhu cầu vốn lớn để nhập nguyên liệu, trả chi phí sản xuất hoặc mở rộng thị trường.
Đề án cũng đặt nhiệm vụ hoàn thiện cơ chế chính sách về bao thanh toán, nhằm mở rộng khả năng tiếp cận vốn cho DNNVV. Công cụ này được kỳ vọng giúp doanh nghiệp cải thiện dòng tiền, giảm sự phụ thuộc vào tài sản bảo đảm và nâng cao năng lực cạnh tranh.
Dữ liệu trở thành một phần của hồ sơ tín dụng
Cùng với thay đổi cách đánh giá, công nghệ và dữ liệu được đưa sâu hơn vào hoạt động cấp tín dụng.
Đề án yêu cầu tăng cường ứng dụng công nghệ, chuyển đổi số, đơn giản hóa thủ tục hành chính và phát triển các sản phẩm tín dụng phù hợp với từng loại hình, nhu cầu sản xuất kinh doanh của doanh nghiệp, nhất là DNNVV.
Đáng chú ý, việc cho vay dựa trên dữ liệu thanh toán và dòng tiền được xác định là một hướng triển khai.
Điều này cho thấy dữ liệu phát sinh trong hoạt động kinh doanh có thể ngày càng có vai trò trong quá trình đánh giá khách hàng vay vốn. Với doanh nghiệp, việc minh bạch dòng tiền, duy trì lịch sử giao dịch và tổ chức hoạt động kinh doanh bài bản vì vậy có thể trở thành yếu tố quan trọng hơn trong quan hệ tín dụng.
Đề án đặt mục tiêu đến năm 2030, doanh nghiệp, nhất là DNNVV, được tiếp cận nguồn vốn thuận lợi, kịp thời và phù hợp với nhu cầu phát triển sản xuất kinh doanh, mức độ sẵn sàng cũng như đặc thù về loại hình, ngành nghề và quy mô.
Vốn đi theo chuỗi thay vì chỉ đi theo từng doanh nghiệp
Một hướng khác được đặt ra là phát triển tín dụng theo chuỗi giá trị và chuỗi cung ứng.
Với cách này, ngân hàng có thể xem xét nhu cầu vốn trong mối liên hệ giữa các doanh nghiệp tham gia cùng một chuỗi, thay vì chỉ nhìn vào từng doanh nghiệp độc lập.
| Phát biểu tại “Hội nghị Tăng cường khả năng tiếp cận vốn tín dụng cho doanh nghiệp nhỏ và vừa” diễn ra sáng 18/9 tại Hà Nội, Thống đốc NHNN Phạm Đức Ấn khẳng định, trong bối cảnh đất nước đang quyết tâm thực hiện mục tiêu tăng trưởng 2 con số, DNNVV sẽ tiếp tục là một lực lượng quan trọng của nền kinh tế. Ngành Ngân hàng sẽ tiếp tục đồng hành, tạo điều kiện về vốn, sản phẩm, dịch vụ ngân hàng phù hợp trong phạm vi khả năng và quy định pháp luật. |
Đây là hướng đặc biệt đáng chú ý với các DNNVV là nhà cung cấp, đại lý hoặc doanh nghiệp vệ tinh của những chuỗi sản xuất, phân phối lớn. Khi dòng tiền và quan hệ giao dịch trong chuỗi được xác lập rõ hơn, nhu cầu vốn lưu động của doanh nghiệp có thể được xem xét trên cơ sở thực tế kinh doanh.
Đề án cũng yêu cầu triển khai các chương trình kết nối ngân hàng – doanh nghiệp với nhiều hình thức và quy mô phù hợp để nắm bắt, tổng hợp và tháo gỡ vướng mắc trong tiếp cận tín dụng, đặc biệt đối với DNNVV.
Bên cạnh đó, các quỹ tín dụng nhân dân được định hướng mở rộng thành viên trên địa bàn, trong đó có doanh nghiệp nhỏ, doanh nghiệp siêu nhỏ, hợp tác xã và hộ kinh doanh. Đây là một kênh được kỳ vọng góp phần đưa vốn đến gần hơn với những đơn vị có quy mô nhỏ tại địa phương.
Như vậy, mục tiêu đến năm 2030 không chỉ nằm ở việc có thêm vốn cho doanh nghiệp. Điểm quan trọng hơn là cách ngân hàng nhận diện doanh nghiệp để quyết định cấp vốn đang được định hướng thay đổi: từ tài sản bảo đảm sang kết hợp phương án kinh doanh, dòng tiền, dữ liệu thanh toán và vị trí của doanh nghiệp trong chuỗi giá trị.
Nguồn: doanhnghiephoinhap.vn